Domain absitzen.de kaufen?
Wir ziehen mit dem Projekt
absitzen.de um.
Sind Sie am Kauf der Domain
absitzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain absitzen.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
AMF Rasten-Spannhebel 12 mm (74609)Eigenschaften • Rasten-Spannhebel ermöglicht rasches Spannen und Lösen \n• Mittels Verzahnung lässt sich der Hebel griffgünstig in jede beliebige Stellung bringen. \n• Vergütungsstahl, Schrauben-Festigkeit 8.8 bzw. 10.9 (größenabhängig!) (74609)53,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
AMF Rasten-Spannhebel 16 mm (74617)Eigenschaften • Rasten-Spannhebel ermöglicht rasches Spannen und Lösen\n• Mittels Verzahnung lässt sich der Hebel griffgünstig in jede beliebige Stellung bringen.\nEigenschaften:\n• Vergütungsstahl, Schrauben-Festigkeit 8.8 bzw. 10.9 (größenabhängig!) (74617)64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
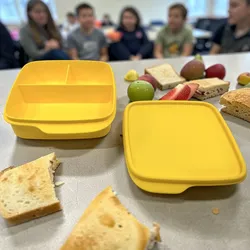
Clevere Pause – GelbClevere Pause – Gelb (550 ml). Mit der Tupperware Cleveren Pause wird jede Zwischenmahlzeit zum smarten Genussmoment. Die handliche Lunchbox in frischem Gelb bietet mit ihren 550 ml Volumen und drei durchdacht aufgeteilten Fächern die perfekte Lösung für alle, die Snacks gerne sauber und getrennt aufbewahren.. Ob ein belegtes Brot, frisches Obst, Gemüsesticks oder kleine Knabbereien – hier hat alles seinen Platz. Der fest schließende Deckel sorgt dafür, dass nichts verrutscht oder ausläuft. Ideal für Schule, Büro, Uni, Ausflüge oder die schnelle Pause unterwegs.. Die kompakte Form passt in nahezu jede Tasche oder Schulranzen. Und weil sie BPA-frei und spülmaschinenfest ist, kannst du sie ganz unbesorgt verwenden und leicht reinigen – Tag für Tag.. 💡 Für alle, die Wert auf Frische, Ordnung und Nachhaltigkeit legen.. Robust, leicht, praktisch und einfach hübsch – die Clevere Pause ist mehr als nur eine Brotdose. Sie bringt Struktur und Farbe in deinen Alltag.. 👉 Jetzt clever snacken mit Tupperware – funktional, sicher & stilvoll!14,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
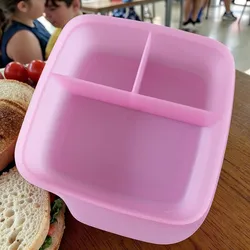
Clevere Pause – RosabelleClevere Pause – "Rosabelle" (550 ml). Mit der Tupperware Cleveren Pause wird jede Zwischenmahlzeit zum smarten Genussmoment. Die handliche Lunchbox in der modischen Farbe "Rosabelle" bietet mit ihren 550 ml Volumen und drei durchdacht aufgeteilten Fächern die perfekte Lösung für alle, die Snacks gerne sauber und getrennt aufbewahren.. Ob ein belegtes Brot, frisches Obst, Gemüsesticks oder kleine Knabbereien – hier hat alles seinen Platz. Der fest schließende Deckel sorgt dafür, dass nichts verrutscht oder ausläuft. Ideal für Schule, Büro, Uni, Ausflüge oder die schnelle Pause unterwegs.. Die kompakte Form passt in nahezu jede Tasche oder Schulranzen. Und weil sie BPA-frei und spülmaschinenfest ist, kannst du sie ganz unbesorgt verwenden und leicht reinigen – Tag für Tag.. 💡 Für alle, die Wert auf Frische, Ordnung und Nachhaltigkeit legen.. Robust, leicht, praktisch und einfach hübsch – die Clevere Pause ist mehr als nur eine Brotdose. Sie bringt Struktur und Farbe in deinen Alltag.. 👉 Jetzt clever snacken mit Tupperware – funktional, sicher & stilvoll!14,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
AMF Rasten-Spannhebel 12 mm (74609)Eigenschaften • Rasten-Spannhebel ermöglicht rasches Spannen und Lösen \n• Mittels Verzahnung lässt sich der Hebel griffgünstig in jede beliebige Stellung bringen. \n• Vergütungsstahl, Schrauben-Festigkeit 8.8 bzw. 10.9 (größenabhängig!) (74609)53,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
AMF Rasten-Spannhebel 16 mm (74617)Eigenschaften • Rasten-Spannhebel ermöglicht rasches Spannen und Lösen\n• Mittels Verzahnung lässt sich der Hebel griffgünstig in jede beliebige Stellung bringen.\nEigenschaften:\n• Vergütungsstahl, Schrauben-Festigkeit 8.8 bzw. 10.9 (größenabhängig!) (74617)64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Clevere Pause – GelbClevere Pause – Gelb (550 ml). Mit der Tupperware Cleveren Pause wird jede Zwischenmahlzeit zum smarten Genussmoment. Die handliche Lunchbox in frischem Gelb bietet mit ihren 550 ml Volumen und drei durchdacht aufgeteilten Fächern die perfekte Lösung für alle, die Snacks gerne sauber und getrennt aufbewahren.. Ob ein belegtes Brot, frisches Obst, Gemüsesticks oder kleine Knabbereien – hier hat alles seinen Platz. Der fest schließende Deckel sorgt dafür, dass nichts verrutscht oder ausläuft. Ideal für Schule, Büro, Uni, Ausflüge oder die schnelle Pause unterwegs.. Die kompakte Form passt in nahezu jede Tasche oder Schulranzen. Und weil sie BPA-frei und spülmaschinenfest ist, kannst du sie ganz unbesorgt verwenden und leicht reinigen – Tag für Tag.. 💡 Für alle, die Wert auf Frische, Ordnung und Nachhaltigkeit legen.. Robust, leicht, praktisch und einfach hübsch – die Clevere Pause ist mehr als nur eine Brotdose. Sie bringt Struktur und Farbe in deinen Alltag.. 👉 Jetzt clever snacken mit Tupperware – funktional, sicher & stilvoll!14,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Clevere Pause – RosabelleClevere Pause – "Rosabelle" (550 ml). Mit der Tupperware Cleveren Pause wird jede Zwischenmahlzeit zum smarten Genussmoment. Die handliche Lunchbox in der modischen Farbe "Rosabelle" bietet mit ihren 550 ml Volumen und drei durchdacht aufgeteilten Fächern die perfekte Lösung für alle, die Snacks gerne sauber und getrennt aufbewahren.. Ob ein belegtes Brot, frisches Obst, Gemüsesticks oder kleine Knabbereien – hier hat alles seinen Platz. Der fest schließende Deckel sorgt dafür, dass nichts verrutscht oder ausläuft. Ideal für Schule, Büro, Uni, Ausflüge oder die schnelle Pause unterwegs.. Die kompakte Form passt in nahezu jede Tasche oder Schulranzen. Und weil sie BPA-frei und spülmaschinenfest ist, kannst du sie ganz unbesorgt verwenden und leicht reinigen – Tag für Tag.. 💡 Für alle, die Wert auf Frische, Ordnung und Nachhaltigkeit legen.. Robust, leicht, praktisch und einfach hübsch – die Clevere Pause ist mehr als nur eine Brotdose. Sie bringt Struktur und Farbe in deinen Alltag.. 👉 Jetzt clever snacken mit Tupperware – funktional, sicher & stilvoll!14,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
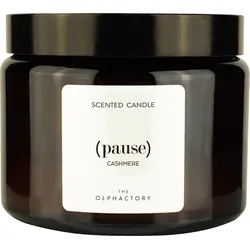
Pause - Cashmere 360g DuftkerzeThe Olfactory – Pause / Cashmere Mit „Pause / Cashmere“ von The Olfactory gönnst Du Dir eine kleine Oase der Ruhe im Alltag. Dieser Duft schafft einen Moment der Stille und Gelassenheit, in dem Dich eine sanfte, frische Blumenbrise umhüllt und alles um Dich herum für einen Augenblick langsamer wird. Die Kopfnote eröffnet natürlich und beruhigend mit Gras, Lavendel und Wildblumen. Sofort entsteht das Gefühl, über eine blühende Wiese zu gehen, während die Luft vom frischen, leicht süßen Duft der Natur erfüllt ist. In der Herznote entfalten sich blaue Blüten, Iris und Gardenie, die dem Raum eine zarte, elegante Floralik verleihen – wie ein Spaziergang durch einen geheimnisvollen Garten voller erlesener Blüten. Die Basisnote aus Moschus und Amber schenkt der Komposition Tiefe und Wärme und wirkt wie eine sanfte, behagliche Umarmung, die Dich mit Wohlbefinden erfüllt. „Pause / Cashmere“ ist ideal für alle, die sich nach einem weichen, floralen Duft mit warmer Tiefe sehnen und ihr Zuhause in einen Ort der Entspannung und Harmonie verwandeln möchten. Diese Duftkomponenten verwöhnen Dich: Kopfnote: Gras, Lavendel, Wildblumen Herznote: Blaue Blüten, Iris, Gardenie Basisnote: Moschus, Amber Dieser Artikel kann in der Optik von dem abgebildeten Produkt abweichen.27,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wilk, Daniel: Innehalten und VerweilenInnehalten und Verweilen , Trance-Geschichten helfen bei den unterschiedlichsten Problemen: Sie fördern einen guten Schlaf, mindern Ängste, verbessern die Konzentration, führen zu klarerem Denken und aktivieren verborgene Ressourcen. Die in diesem Buch versammelten Geschichten orientieren sich in ihrem Aufbau an der Hypnotherapie, wie sie von Milton H. Erickson entwickelt wurde. Sie führen in eine tiefere Entspannung oder auch in eine Trance und folgen immer dem gleichen Aufbau: Induktion, Vertiefung, Anregungen zum besseren Umgang mit sich selbst und zum Perspektivenwechsel, teilweise posthypnotische Suggestionen und die Rücknahme der Trance. Erfahrene Hypnotherapeuten können die Geschichten abwandeln und an die Bedürfnisse ihrer Klienten anpassen; Neulinge können den reichen Fundus der Geschichten als Anregung nutzen; und jeder an Entspannung Interessierte kann mithilfe der bildhaften Eindrücke eine Auszeit vom Alltag nehmen. Die Geschichten sind in sich abgeschlossen und sollten einzeln angewandt werden. , Batterien > Autoelektrik , Auflage: 2. Auflage, Erscheinungsjahr: 20211123, Produktform: Kartoniert, Titel der Reihe: Hypnose und Hypnotherapie##, Autoren: Wilk, Daniel, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 231, Keyword: Suggestionen; Fantasiereisen; Hypnotherapie; Meditation; Tranceinduktion; Trancegeschichten; Entspannung; Trance, Fachschema: Hypnotherapie~Therapie / Hypnotherapie~Bewusstsein~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Meditation~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Bewusstseinszustände~Ratgeber, Sachbuch: Psychologie~Körper und Geist: Meditation und Visualisierung~Fitness und Ernährung, Warengruppe: HC/Entspannung/Yoga/Meditation/Autogenes Training, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer Verlag GmbH, Länge: 213, Breite: 137, Höhe: 20, Gewicht: 335, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 270482929,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.